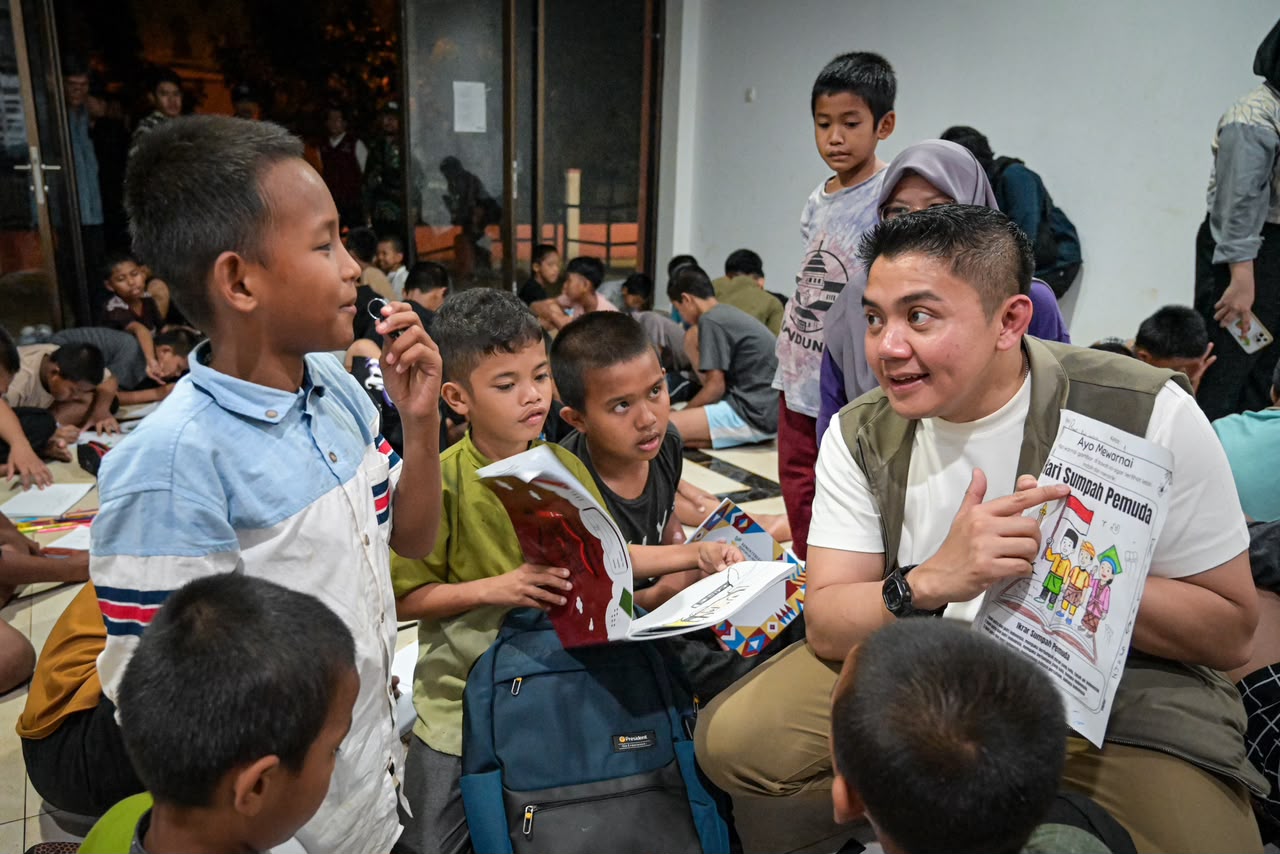
COO Danantara, Dony Oskaria, memberikan jaminan optimisme terhadap kualitas kredit bank BUMN yang disalurkan untuk Koperasi Desa Merah Putih (KDMP), menegaskan strategi pencegahan risiko macet telah disiapkan. (Foto: finance.detik.com)
Chief Operating Officer (COO) Danantara, Dony Oskaria, dengan tegas menyatakan keyakinannya bahwa fasilitas kredit yang disalurkan oleh bank-bank Badan Usaha Milik Negara (BUMN) untuk mendukung Koperasi Desa Merah Putih (KDMP) tidak akan berakhir sebagai kredit macet. Pernyataan ini muncul di tengah upaya pemerintah dan sektor perbankan untuk memperkuat peran koperasi sebagai pilar ekonomi kerakyatan, sekaligus menyikapi kekhawatiran akan potensi risiko gagal bayar dalam penyaluran kredit ke sektor usaha mikro, kecil, dan menengah (UMKM) serta koperasi.
Oskaria menekankan bahwa Danantara dan bank BUMN telah menyusun mekanisme pengawasan serta pendampingan yang kokoh untuk memastikan keberlanjutan dan kesehatan finansial KDMP. “Kami sangat yakin bahwa kredit yang disalurkan untuk KDMP ini tidak akan menjadi kredit macet. Proses seleksi, pendampingan, dan sistem mitigasi risiko sudah kami siapkan dengan sangat matang,” ujarnya, menegaskan komitmen untuk menjaga kualitas portofolio kredit BUMN.
Strategi Komprehensif Pencegahan Kredit Macet
Jaminan dari Dony Oskaria ini bukan tanpa dasar. Danantara, sebagai entitas yang mungkin berperan dalam fasilitasi atau pengawasan KDMP, telah merancang sebuah kerangka kerja yang komprehensif. Strategi ini mencakup beberapa pilar penting untuk meminimalkan risiko Non-Performing Loan (NPL) atau kredit bermasalah:
- Verifikasi Ketat: Setiap anggota KDMP yang akan menerima pembiayaan melalui koperasi melewati proses verifikasi yang berlapis, memastikan kapasitas dan kapabilitas mereka dalam menjalankan usaha serta melunasi kewajiban.
- Pendampingan Berkelanjutan: Tim dari Danantara atau mitra terkait memberikan pendampingan intensif, mulai dari manajemen usaha, pengelolaan keuangan, hingga strategi pemasaran produk anggota koperasi. Ini penting untuk meningkatkan kapasitas anggota dan keberlanjutan usaha mereka.
- Model Bisnis Berkelanjutan: Pembiayaan diarahkan pada sektor-sektor usaha yang memiliki potensi pasar jelas dan model bisnis yang telah teruji, sehingga mengurangi risiko kegagalan usaha yang mendasari kredit.
- Sistem Pengawasan dan Pelaporan: Diterapkan sistem monitoring dan pelaporan berkala terhadap kinerja usaha anggota KDMP. Deteksi dini terhadap potensi masalah finansial memungkinkan intervensi cepat sebelum masalah memburuk.
- Mekanisme Penjaminan Internal: Meskipun tidak dirinci, seringkali dalam skema pembiayaan koperasi, ada mekanisme tanggung renteng atau penjaminan internal yang melibatkan anggota atau pengurus koperasi, yang memperkuat komitmen pembayaran.
Langkah-langkah proaktif ini mencerminkan pembelajaran dari pengalaman sebelumnya dalam penyaluran kredit kepada UMKM dan koperasi, di mana salah satu tantangan terbesar adalah kurangnya akses terhadap pendampingan yang memadai dan manajemen risiko yang efektif. Ini menunjukkan adaptasi terhadap kebutuhan spesifik sektor tersebut, mengintegrasikan praktik terbaik dalam pembiayaan mikro dan koperasi.
Peran Koperasi Desa Merah Putih dalam Ekonomi Lokal
Koperasi Desa Merah Putih (KDMP) merupakan salah satu contoh inisiatif yang bertujuan untuk memberdayakan ekonomi di tingkat desa. Dengan dukungan finansial dari bank BUMN, KDMP diharapkan dapat memperluas jangkauan pelayanannya, menyediakan modal kerja bagi usaha-usaha kecil di pedesaan, dan mendorong inovasi produk lokal.
“KDMP memiliki peran vital dalam menggerakkan roda ekonomi di tingkat desa. Dengan suntikan modal ini, kami berharap anggota koperasi bisa mengembangkan usahanya, menciptakan lapangan kerja, dan meningkatkan kesejahteraan keluarga,” tambah Oskaria. Ia optimistis bahwa keberhasilan KDMP akan menjadi model bagi pengembangan koperasi desa lainnya di Indonesia. Program ini sejalan dengan visi pemerintah untuk memperkuat fondasi ekonomi kerakyatan, yang seringkali menjadi tulang punggung perekonomian nasional saat menghadapi gejolak ekonomi global.
Dampak Jangka Panjang dan Tantangan ke Depan
Keberhasilan program pembiayaan ini akan membawa dampak positif yang signifikan. Selain mencegah kredit macet, fokus utama adalah menciptakan siklus ekonomi yang sehat di tingkat desa. Dana bergulir yang lancar akan memungkinkan lebih banyak anggota koperasi mendapatkan akses modal, yang pada gilirannya akan memacu pertumbuhan ekonomi lokal secara berkelanjutan.
Namun, menjaga optimisme ini tetap realistis juga penting. Tantangan seperti fluktuasi harga komoditas, perubahan iklim yang dapat memengaruhi sektor pertanian (jika KDMP bergerak di sektor ini), serta dinamika pasar tetap menjadi faktor yang perlu terus diwaspadai. Pengelolaan risiko yang adaptif dan responsif terhadap perubahan kondisi eksternal akan menjadi kunci utama keberlanjutan program ini.
Inisiatif ini juga mengingatkan pada berbagai program serupa yang telah diluncurkan pemerintah di masa lalu, seperti Kredit Usaha Rakyat (KUR) atau program pemberdayaan UMKM lainnya yang melibatkan peran BUMN. Pembelajaran dari program-program tersebut, terutama terkait pentingnya pendampingan pasca-kredit dan transparansi pengelolaan, tentu menjadi bekal berharga bagi Danantara dan bank BUMN dalam memastikan janji “bebas macet” ini dapat terwujud. Otoritas Jasa Keuangan (OJK) juga terus mendorong pengembangan koperasi sebagai salah satu penopang ekonomi nasional, menekankan pentingnya tata kelola yang baik dan inovasi dalam layanannya. Informasi lebih lanjut tentang regulasi koperasi dapat ditemukan di situs resmi OJK.
Melalui pendekatan yang holistik dan komitmen kuat dari berbagai pihak, potensi KDMP untuk menjadi lokomotif ekonomi desa semakin terbuka lebar. Kesuksesan program ini diharapkan dapat menginspirasi lebih banyak kolaborasi antara sektor swasta, BUMN, dan komunitas lokal untuk membangun fondasi ekonomi yang lebih tangguh dan inklusif di seluruh Indonesia.
About the Author